Assurance emprunteur : comment la loi Lemoine permet de changer de contrat à tout moment
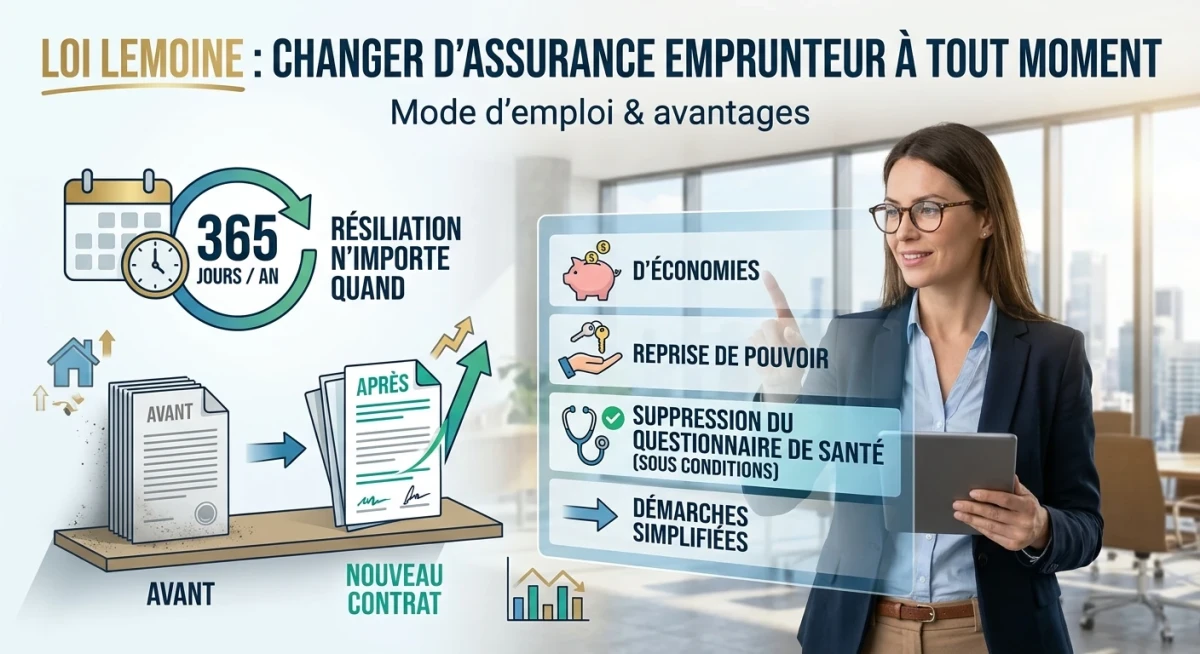
Depuis la loi Lemoine, tout emprunteur peut résilier son assurance de prêt immobilier à tout moment, sans frais ni pénalité, à condition que la nouvelle assurance présente des garanties équivalentes. Changer de contrat peut représenter une économie importante sur la durée du crédit.
Ce que prévoit la loi Lemoine
La loi Lemoine supprime l'obligation d'attendre la date anniversaire du contrat ou la fin de la première année. L'emprunteur peut désormais changer d'assurance quand il le souhaite.
Trois mesures principales sont à retenir :
- la résiliation possible à tout moment, sans frais ;
- la suppression du questionnaire de santé pour certains prêts, selon le montant assuré et l'âge de l'emprunteur à la fin du prêt (seuils à vérifier au moment de la souscription) ;
- un droit à l'oubli raccourci pour certaines pathologies, notamment en cas de cancer.
Les étapes pour changer d'assurance emprunteur
1. Comparer les contrats
Demandez la fiche standardisée d'information (FSI) de votre contrat actuel pour identifier ses garanties : décès, perte totale et irréversible d'autonomie, incapacité, invalidité. Comparez ensuite avec les offres du marché en regardant le coût total sur la durée restante, et pas seulement le taux.
2. Vérifier l'équivalence des garanties
La banque ne peut refuser la délégation d'assurance que si les garanties proposées sont inférieures aux critères qu'elle a retenus. Elle dispose de 10 jours ouvrés pour répondre et tout refus doit être motivé.
3. Résilier et souscrire
Une fois la nouvelle offre acceptée, la résiliation de l'ancien contrat prend effet dans un délai court. Le nouvel assureur peut généralement se charger des démarches. Vérifiez que votre prêt ne reste jamais sans assurance entre les deux contrats.
Quel intérêt financier ?
Le coût de l'assurance peut représenter une part importante du coût total d'un crédit immobilier. Selon l'âge, l'état de santé, la profession et la quotité assurée, l'écart entre un contrat de groupe bancaire et un contrat individuel peut être significatif. Plus le capital restant dû est élevé et la durée restante longue, plus le gain potentiel est important. Un courtier peut vous aider à comparer sans engagement, mais chaque situation est différente.
FAQ
Peut-on changer d'assurance emprunteur à tout moment ?
Oui. Depuis la loi Lemoine, la résiliation est possible à tout moment, sans frais, à condition de proposer des garanties équivalentes à celles exigées par la banque.
La banque peut-elle refuser mon nouveau contrat ?
Uniquement si le niveau de garanties est inférieur à celui qu'elle exige. Le refus doit être motivé par écrit, dans un délai de 10 jours ouvrés après réception de la demande.
Dois-je remplir un questionnaire de santé ?
Cela dépend du montant assuré et de l'âge à la fin du prêt. Dans certains cas, aucun questionnaire n'est demandé. Vérifiez les conditions en vigueur avant de souscrire.
Cet article est fourni à titre informatif et ne constitue pas un conseil personnalisé. Pour étudier votre situation, contactez votre courtier.