Budget 2027 rejeté par l'Assemblée : ce qui change (ou pas) pour vos impôts et votre épargne
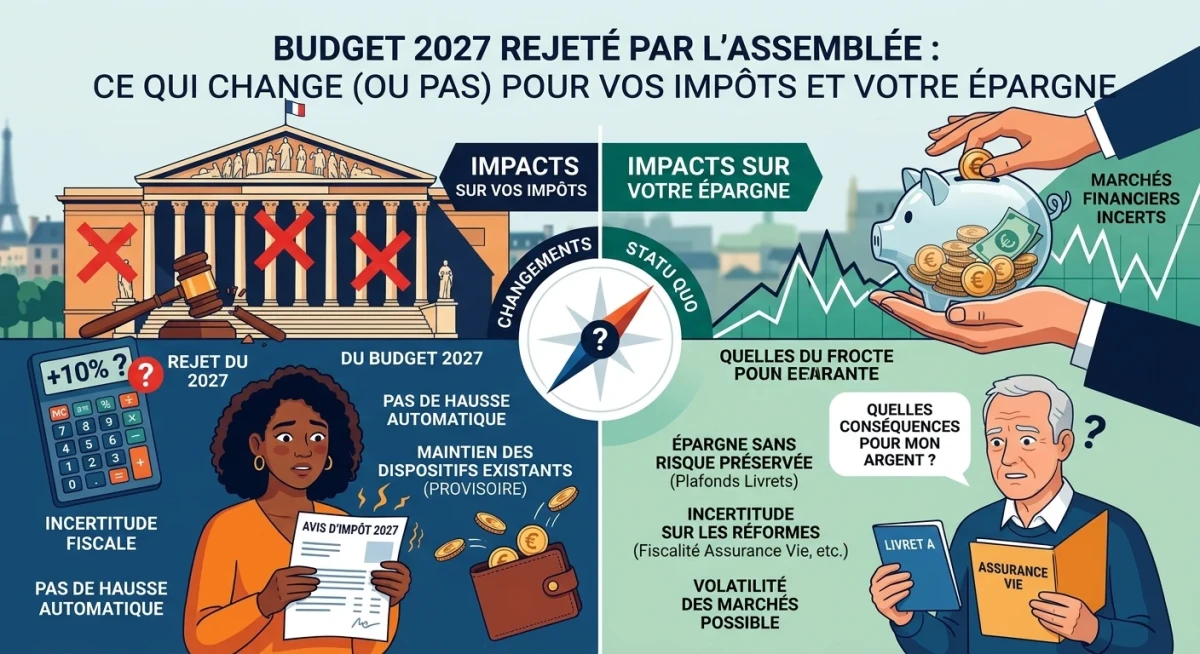
Le projet de loi de finances pour 2027 a été rejeté par l'Assemblée nationale début novembre 2026. Concrètement, aucune des mesures débattues n'est adoptée à ce stade : le texte part au Sénat, qui l'examine à partir du 20 novembre dans sa version initiale, celle du gouvernement. Pour les particuliers, épargnants et investisseurs immobiliers, cela signifie une chose : rien n'est figé, et il est prudent d'attendre le texte définitif avant de prendre une décision patrimoniale importante.
Budget 2027 : que s'est-il passé à l'Assemblée nationale ?
Déposé le 1er octobre 2026, le projet de loi de finances (PLF) pour 2027 a d'abord été rejeté en commission des finances, puis en séance publique. Pendant plusieurs semaines, les députés avaient pourtant largement modifié le texte par amendements : dons familiaux, plus-values immobilières, location meublée, épargne… Mais le rejet de la première partie du budget fait tomber l'ensemble de ces modifications.
Le texte transmis au Sénat est donc le projet initial du gouvernement. Les sénateurs pourront à leur tour l'amender, puis une commission mixte paritaire tentera de trouver un compromis entre les deux chambres.
Et si aucun budget n'est voté à temps ?
La Constitution (article 47) encadre ce cas : si le Parlement ne s'est pas prononcé dans un délai de 70 jours, le gouvernement peut mettre en œuvre le budget par ordonnance. Autre option, déjà utilisée fin 2024 : une loi spéciale qui permet de continuer à percevoir les impôts existants en attendant un budget complet. Dans les deux cas, la fiscalité actuelle continue de s'appliquer tant qu'aucune nouvelle loi n'est votée.
Les mesures qui concernent directement les particuliers
Location meublée (LMNP) : le plafonnement des amortissements revient sur la table
Le gouvernement propose de limiter la déduction des amortissements pour les loueurs en meublé non professionnels. Les députés avaient supprimé cette mesure, mais elle figure dans la version initiale examinée par le Sénat. Les investisseurs en LMNP ont donc tout intérêt à suivre de près la suite des débats.
Immobilier : plus-values et investissement locatif
Les députés avaient voté une réduction de 22 à 17 ans de la durée de détention ouvrant droit à l'exonération d'impôt sur le revenu sur certaines plus-values immobilières, ainsi qu'un élargissement du dispositif Jeanbrun à l'ancien avec travaux. Ces amendements sont tombés avec le rejet du texte. Ils pourraient être réintroduits au Sénat, mais rien n'est garanti.
Dons familiaux et transmission
Plusieurs amendements visaient à étendre ou renforcer l'exonération des dons d'argent, notamment ceux destinés à l'achat d'un logement neuf ou à sa rénovation. Là encore, ils ne sont pas acquis. Les dons réalisés en 2026 restent soumis aux règles en vigueur cette année ; ceux de 2027 dépendront du texte final.
Assurance vie et épargne réglementée
La mesure initiale du gouvernement visant l'assurance vie luxembourgeoise n'avait pas été modifiée par les députés et pourrait donc être maintenue. Côté épargne réglementée, le plafond du Livret A reste fixé à 22 950 €, avec un taux de 1,7 % depuis le 1er août 2026. Le PLFSS 2027, examiné en parallèle, ne prévoit pas de nouvelle hausse de la CSG sur les revenus du patrimoine selon les analyses publiées à ce jour.
Que faire en attendant le vote définitif ?
Dans ce contexte d'incertitude, quelques réflexes simples permettent de protéger son patrimoine :
- Ne pas décider sur la base d'un amendement : tant que la loi n'est pas promulguée, une mesure annoncée peut disparaître ou être modifiée.
- Raisonner par scénarios : pour une vente immobilière, un investissement LMNP ou une donation, comparez la situation avec et sans la mesure envisagée.
- Utiliser les leviers de 2026 encore disponibles : versements sur un Plan Épargne Retraite (PER) avant le 31 décembre pour réduire l'impôt sur les revenus 2026, dons dans le cadre des règles actuelles, revue de vos contrats d'assurance.
- Se faire accompagner : un courtier ou un conseiller peut vous aider à analyser l'impact réel de chaque scénario sur votre situation.
FAQ – Budget 2027 et fiscalité des particuliers
Le budget 2027 est-il adopté ?
Non. Le projet de loi de finances pour 2027 a été rejeté par l'Assemblée nationale en novembre 2026. Il est examiné par le Sénat à partir du 20 novembre 2026, dans la version initiale du gouvernement. Le texte définitif n'est pas encore connu.
Les amendements votés par les députés s'appliquent-ils ?
Non. Le rejet du texte par l'Assemblée fait tomber les amendements adoptés en séance. Ils ne s'appliqueront que s'ils sont réintroduits et adoptés lors de la suite de la navette parlementaire.
Faut-il encore verser sur son PER avant la fin de l'année 2026 ?
Les versements effectués sur un PER avant le 31 décembre 2026 restent déductibles du revenu imposable 2026, dans la limite des plafonds en vigueur. L'intérêt dépend de votre tranche marginale d'imposition et de votre situation : une étude personnalisée permet de déterminer le montant pertinent.
Cet article est fourni à titre d'information générale et ne constitue pas un conseil fiscal ou financier personnalisé. Les informations reflètent l'état des débats parlementaires au 13 novembre 2026.