Émeutes du 17 octobre : quelle indemnisation par votre assurance (habitation, auto, commerce) ?
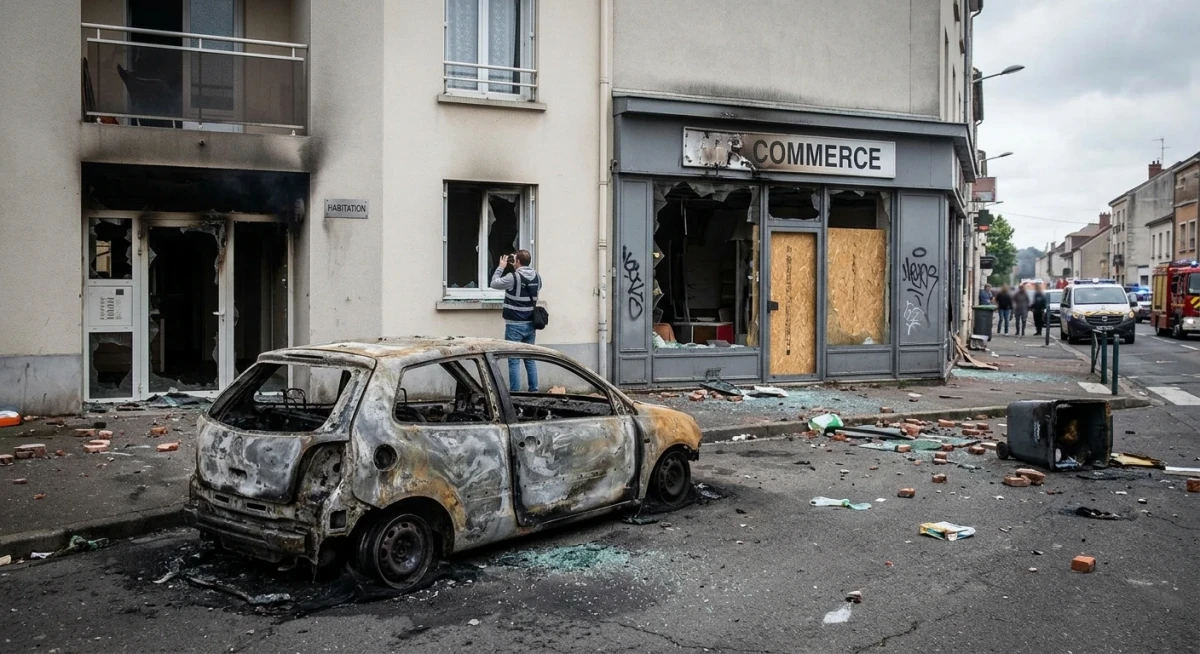
Après les violences urbaines du 17 octobre 2026, la prise en charge des dégâts dépend avant tout de votre contrat : les émeutes sont couvertes par la plupart des contrats habitation via les garanties incendie, vol et vandalisme, mais pour une voiture ou un commerce, tout se joue sur les garanties souscrites. Voici ce qui est pris en charge, ce qui ne l'est pas, les délais à respecter et les recours possibles, notamment auprès de l'État.
Émeutes du 17 octobre 2026 : où en est-on ?
Les violences du 17 octobre ont touché plus d'une vingtaine de villes, selon les premiers bilans de presse. Des commerces, des véhicules, des façades et des équipements publics ont été dégradés, incendiés ou pillés. Les chiffres définitifs ne sont pas encore connus. Une chose est sûre : la question de l'indemnisation concerne désormais de nombreux particuliers, commerçants et copropriétés.
Assurance habitation : ce qui est couvert
En droit, les émeutes sont en principe exclues des contrats d'assurance, sauf clause contraire. En pratique, la plupart des contrats habitation couvrent les dommages qui en résultent par le biais de garanties classiques :
- Incendie : façade, volets ou intérieur endommagés par un incendie.
- Vol et vandalisme : logement pillé ou dégradé, avec dépôt de plainte indispensable.
- Bris de glace ou vandalisme : vitres et baies brisées, selon votre contrat.
- Parties communes : hall, porte d'immeuble, via le contrat de la copropriété et le syndic.
L'indemnisation s'effectue dans la limite des plafonds, après application de la franchise et, selon les contrats, de la vétusté (sauf option valeur à neuf). Les objets de valeur sont soumis à leurs propres plafonds.
Assurance auto : tout dépend des garanties souscrites
Un véhicule incendié n'est indemnisé que si la garantie incendie a été souscrite. Un véhicule dégradé sans incendie n'est pris en charge que s'il bénéficie de la garantie dommages tous accidents. Avec une simple assurance au tiers (responsabilité civile seule), il n'y a pas d'indemnisation par l'assureur. Dans ce cas, une demande auprès de la CIVI (Commission d'indemnisation des victimes d'infractions) reste possible sous conditions de ressources, avec une prise en charge plafonnée (4 857 € en 2026 selon La finance pour tous).
Commerces et professionnels : multirisque pro et pertes d'exploitation
Pour un commerce, la multirisque professionnelle peut couvrir l'incendie, le vol (pillage), le vandalisme, le bris de glace et les dommages aux biens. Certains contrats comportent une garantie « émeutes et mouvements populaires », dont les exclusions, plafonds et franchises sont à vérifier. La garantie pertes d'exploitation, lorsqu'elle existe, porte généralement sur la marge brute assurée et non sur tout le chiffre d'affaires perdu. Une simple baisse de fréquentation, ou une fermeture sans dommage matériel, n'est en général pas indemnisée sauf extension spécifique.
Délais et démarches : agissez vite
- Sécurisez les lieux et photographiez les dégâts avant tout nettoyage.
- Déposez plainte (pré-plainte en ligne possible si les auteurs sont inconnus) : elle est généralement exigée pour un vol ou des dégradations volontaires.
- Déclarez le sinistre par écrit : le délai contractuel ne peut en principe être inférieur à 5 jours ouvrés après la découverte du dommage, et à 2 jours ouvrés en cas de vol. Selon certaines sources, des assureurs auraient annoncé un délai allongé à 30 jours pour les dégâts du 17 octobre : confirmez-le auprès de votre assureur, et déclarez un vol sans attendre.
- Constituez votre dossier : factures, photos, liste des biens, récépissé de plainte, vidéosurveillance pour les commerçants.
- Conservez les biens endommagés jusqu'au passage de l'expert, qui intervient en général sous 7 à 15 jours.
Franchise non remboursée : le recours contre l'État
L'article L.211-10 du Code de la sécurité intérieure rend l'État responsable, sans faute, des dégâts causés par des attroupements ou rassemblements, sous conditions (crime ou délit commis à force ouverte ou par violence, par un attroupement, avec un lien direct avec le dommage). La démarche passe par un courrier au préfet, avec justificatifs et décompte de l'assureur ; en cas de refus ou de silence, le tribunal administratif peut être saisi. La prescription est de quatre ans à compter du 1er janvier suivant les faits.
Une garantie « émeutes » obligatoire en préparation
La loi de finances pour 2026 prévoit un régime de garantie des émeutes, financé par un fonds de mutualisation sur le modèle des catastrophes naturelles. Il n'est pas encore applicable : il attend ses textes d'application. Pour les événements du 17 octobre, seul votre contrat actuel fait foi. Des mesures de soutien ont par ailleurs été annoncées pour les entreprises touchées (report de charges, fonds de soutien, chômage partiel renforcé) ; leurs modalités sont à suivre auprès des autorités.
FAQ : émeutes et assurance
Mon assurance habitation couvre-t-elle les dégâts d'émeutes ?
Dans la plupart des cas, oui, via les garanties incendie, vol, vandalisme ou bris de glace, dans la limite des plafonds et franchises de votre contrat. Vérifiez vos conditions générales ou demandez à votre assureur.
Ma voiture a été brûlée ou dégradée : suis-je indemnisé ?
Seulement si vous avez souscrit la garantie incendie (véhicule brûlé) ou dommages tous accidents (véhicule dégradé). En assurance au tiers, l'assureur n'indemnise pas ; la CIVI ou un recours contre l'État peuvent être envisagés.
Quel est le délai pour déclarer un sinistre lié aux émeutes ?
Le délai contractuel ne peut en principe pas être inférieur à 5 jours ouvrés (2 jours ouvrés pour un vol). Un allongement a pu être annoncé par certains assureurs : demandez confirmation par écrit.
Mon commerce a été pillé : et mes pertes d'exploitation ?
Elles ne sont indemnisées que si la garantie est incluse à votre multirisque professionnelle, généralement après un dommage matériel garanti et sur la base de la marge brute assurée.
Cet article est une information générale, non un conseil personnalisé ni un avis juridique. Les garanties varient selon les contrats et les mesures évoquées peuvent évoluer. Pour analyser votre contrat ou votre situation, contactez votre assureur ou votre courtier.